Finzee - Budget planner
- 4,7
- Note
- 50.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Gérer son argent devient vite fatigant quand il faut jongler entre les prélèvements, les dépenses imprévues et les objectifs d’épargne. J’ai testé Finzee comme une application de finances personnelles centrée sur le budget base zéro et les enveloppes. Son idée est simple : donner un rôle à chaque euro avant de le dépenser, plutôt que de regarder son solde diminuer sans savoir ce qu’il reste réellement pour les courses, les transports ou les loisirs.
Cette approche m’a semblé particulièrement intéressante pour les personnes qui veulent reprendre le contrôle sans adopter un tableau compliqué. Finzee est gratuite au téléchargement, développée par AJL Budget, et elle s’adresse à un public très large avec une classification PEGI 3. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés au quotidien. L’application affiche une moyenne de 4,7, avec plus de six cents évaluations, et dépasse les cinquante mille installations.
Je ne la vois toutefois pas comme une solution universelle. Elle convient surtout à quelqu’un qui accepte de participer activement à son budget. Si vous cherchez une application qui catégorise automatiquement chaque mouvement bancaire et fait tout le travail à votre place, une autre famille d’outils sera probablement plus adaptée. En revanche, si vous avez besoin d’une méthode visuelle et volontaire, Finzee mérite une vraie attention.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Une lecture du budget pensée pour décider plus facilement
Je m’intéresse ici à la façon dont Finzee transforme un budget en décisions concrètes, plutôt qu’à une simple liste de dépenses passées. Cette lecture par enveloppes aide à distinguer l’argent disponible de celui qui a déjà une destination, ce qui peut éviter de confondre solde bancaire et marge de manœuvre. Je vais d’abord expliquer pourquoi cette méthode change le regard porté sur chaque somme.
Des écrans qui servent une méthode précise
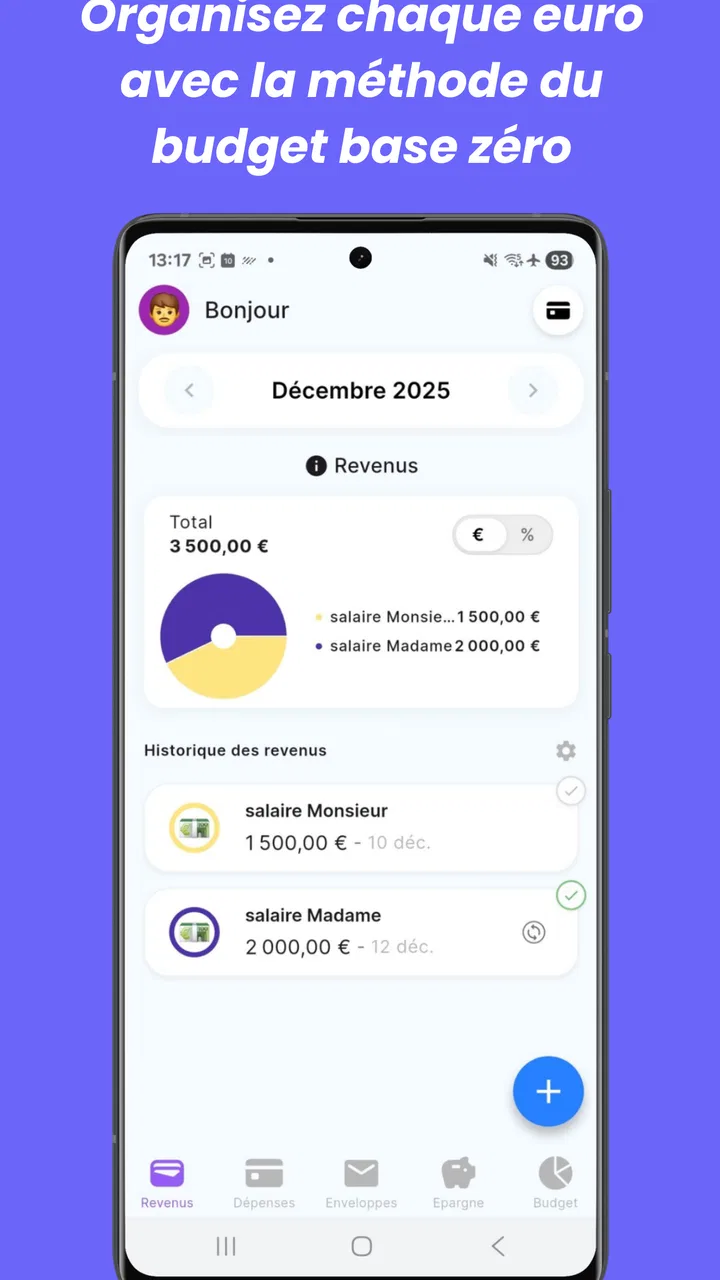
Le principal intérêt de Finzee est sa logique de répartition. Au lieu de considérer le solde du compte comme une somme entièrement disponible, je peux le découper mentalement et concrètement en enveloppes : alimentation, logement, sorties, cadeaux, épargne ou dépenses annuelles. Cette distinction change la manière de lire ses finances. Un compte peut sembler bien rempli, tout en étant déjà largement réservé aux factures à venir.
La navigation gagne donc à être abordée dans cet ordre : combien d’argent est disponible, quelles enveloppes doivent être alimentées, puis quelles dépenses peuvent réellement être faites. Pour une personne qui se perd dans les listes de transactions, ce chemin est plus parlant qu’un simple graphique de dépenses. Chaque enveloppe répond à une question pratique : « Puis-je encore utiliser cette somme pour ce besoin précis ? »
J’ai aussi trouvé cette organisation utile pour les dépenses irrégulières. Une assurance annuelle, un entretien de voiture ou les cadeaux de fin d’année ne disparaissent pas parce qu’ils ne reviennent pas chaque mois. En créant une enveloppe dédiée et en y mettant progressivement de l’argent, on évite de traiter ces échéances comme des accidents. C’est une utilisation moins évidente que le suivi des courses, mais probablement l’une des plus efficaces.
La lisibilité dépend surtout de votre discipline
Une interface de budget peut être claire sans être magique. Finzee aide à donner un nom et une fonction à l’argent, mais la qualité de la lecture dépend des catégories que l’on choisit. Si vous créez trop d’enveloppes dès le départ, l’écran risque de devenir aussi chargé qu’un tableur. Je conseille de commencer avec quelques postes réellement utiles, puis d’ajouter une enveloppe uniquement lorsqu’un besoin revient souvent ou provoque régulièrement un dépassement.
Cette règle est importante pour les personnes qui ont des difficultés à traiter beaucoup d’informations en même temps. Une liste courte est plus facile à parcourir qu’une organisation exhaustive. Elle diminue aussi le nombre de décisions à prendre après chaque achat. J’ai davantage confiance dans un budget composé de catégories imparfaites mais compréhensibles que dans un système très détaillé que l’on abandonne après quelques jours.
Le choix des mots compte également. « Dépenses courantes » est moins concret que « courses de la semaine » ou « transport domicile-travail ». Des intitulés précis réduisent l’effort de mémoire et rendent le contrôle plus rapide. Ce n’est pas une fonction spectaculaire de l’application, mais c’est un vrai levier d’accessibilité cognitive : le budget doit rappeler une décision, pas demander de la reconstruire.
Un scénario quotidien où la méthode prend son sens
Imaginons que je reçoive mon salaire et que plusieurs prélèvements soient encore attendus. Avec une lecture classique du compte, le montant affiché peut donner une fausse impression de confort. Dans Finzee, je commence par réserver les sommes destinées au logement, aux factures et aux dépenses prévues. Je répartis ensuite le reste entre les besoins de la semaine, les loisirs et une enveloppe d’épargne.
Quelques jours plus tard, au supermarché, je ne me demande pas si mon compte bancaire contient assez d’argent. Je vérifie plutôt si l’enveloppe consacrée aux courses peut absorber cet achat. Si elle est presque vide, je dois choisir : réduire le panier, déplacer une somme depuis une enveloppe moins urgente ou accepter de modifier mon objectif. Cette friction est volontaire. Elle rend visible le coût d’une décision avant que le problème n’apparaisse sur le relevé bancaire.
Pour une personne qui a tendance à dépenser sous l’effet de l’impulsion, ce délai peut être bénéfique. Pour quelqu’un qui veut payer très vite sans catégoriser, il peut au contraire sembler contraignant. C’est l’un des compromis centraux de Finzee : l’application apporte de la clarté en demandant davantage d’attention.
Différentes capacités, différents usages
Sur le plan de la lisibilité, la méthode des enveloppes peut aider les personnes qui comprennent mieux les informations quand elles sont regroupées par objectif plutôt que présentées sous forme de chiffres isolés. Elle peut aussi convenir à celles qui ont besoin d’un rappel concret pour distinguer l’argent disponible de l’argent déjà promis à une facture.
Mais il faut rester réaliste : une structure claire ne garantit pas que chaque écran sera confortable pour tous les utilisateurs. La taille du texte, le contraste, la compatibilité avec les réglages du téléphone et la facilité de sélection peuvent varier selon l’appareil et la configuration choisie. Je recommande donc de tester l’application avec l’affichage agrandi du téléphone si vous avez besoin de caractères plus grands, et de vérifier que les intitulés restent lisibles avant de créer beaucoup d’enveloppes.
Les personnes ayant une dyslexie ou une charge mentale importante peuvent tirer profit de catégories courtes, de noms cohérents et d’une routine fixe. Par exemple, je ferais la même vérification à chaque rentrée d’argent : obligations, dépenses courantes, objectifs, puis marge libre. Cette répétition réduit le nombre d’étapes à retenir et rend l’utilisation moins dépendante de la mémoire.
Les gestes et les contraintes sensorielles
Une application financière est utilisée dans des situations très variées : debout dans un magasin, dans un bus, avec une seule main ou dans un environnement bruyant. Dans ces conditions, la simplicité des actions compte autant que la présentation. Finzee est plus intéressante lorsque l’on prépare son budget au calme, puis que l’on consulte rapidement une enveloppe au moment d’acheter. Elle est moins confortable si l’on doit reconstruire toute sa répartition dans la file d’une caisse.
Pour les personnes ayant une motricité fine limitée, les interactions demandant des sélections répétées peuvent devenir fatigantes, surtout si l’on saisit chaque dépense manuellement. Je conseille de prévoir une courte séance hebdomadaire plutôt que de repousser toute la gestion à la fin du mois. Cette organisation répartit l’effort et évite une longue session de rattrapage, souvent plus difficile à mener sur un petit écran.
La méthode peut aussi être adaptée à une sensibilité visuelle ou à une fatigue cognitive. Je limiterais les catégories proches les unes des autres, comme « sorties », « restaurants » et « cafés », sauf si cette différence est réellement utile. Trois enveloppes faciles à reconnaître valent mieux qu’un système très fin qui oblige à hésiter à chaque opération. L’objectif est de rendre la bonne décision évidente, pas de produire une comptabilité parfaite.
Pour une utilisation avec une déficience visuelle, l’expérience dépendra beaucoup des possibilités offertes par Android et de la manière dont les éléments de l’application sont exposés aux outils d’assistance. Je ne considérerais donc pas Finzee comme un choix à adopter sans essai préalable dans ce contexte. Le bon réflexe est de vérifier les écrans essentiels : création d’une enveloppe, consultation du montant restant et modification d’une dépense. Ce sont ces actions, plus que l’écran d’accueil, qui détermineront l’autonomie réelle.
Un outil mobile, mais pas toujours utilisable partout
Finzee est naturellement pratique pour une consultation ponctuelle. Je peux regarder une enveloppe avant un achat, ajuster une limite après une dépense ou vérifier si un objectif reste réaliste. Cette disponibilité est utile pour les personnes qui ne peuvent pas s’installer longtemps devant un ordinateur, ou qui préfèrent gérer leur budget par petites sessions.
Elle peut aussi convenir à un couple ou à une famille qui discute régulièrement de ses priorités, à condition de s’accorder sur les noms des enveloppes et la façon de mettre à jour les montants. La méthode devient alors un support de conversation : au lieu de dire vaguement que « tout coûte plus cher », on peut identifier l’enveloppe qui subit la pression et décider ensemble quoi faire. Je resterais cependant prudent avant d’en faire un outil partagé pour plusieurs personnes sans avoir vérifié que le fonctionnement correspond à cette organisation.
Pour les revenus variables, l’approche base zéro est intéressante, mais elle demande une marge de sécurité. Je ne répartirais pas chaque euro attendu comme s’il était garanti. Une enveloppe de réserve, alimentée progressivement, peut éviter qu’un mois plus faible oblige à modifier toutes les autres catégories. Le principe n’est donc pas de prévoir parfaitement l’avenir, mais de donner un ordre de priorité à l’argent réellement disponible.
Ce que Finzee fait mieux que les méthodes classiques
Par rapport à une simple note dans le téléphone, Finzee apporte une structure plus adaptée au suivi continu. Une note peut suffire pour une liste de factures, mais elle devient vite difficile à maintenir lorsque les montants changent et que plusieurs objectifs se chevauchent. Les enveloppes donnent un langage commun aux dépenses et permettent de réfléchir en termes de reste à vivre, pas seulement de solde bancaire.
Face à un tableur, l’application est probablement plus accessible aux personnes qui ne veulent pas construire leurs propres formules. Le tableur reste supérieur pour les projections complexes, les analyses sur plusieurs mois ou les budgets professionnels. Finzee me paraît plus pertinente pour la décision quotidienne, là où une feuille de calcul peut devenir trop lente à consulter.
Les applications bancaires traditionnelles ont souvent l’avantage de montrer les opérations directement liées au compte. Elles sont donc pratiques pour vérifier les mouvements et les prélèvements. Finzee apporte une autre perspective : elle s’intéresse davantage à l’intention donnée à l’argent. Je l’utiliserais plutôt en complément d’un compte bancaire qu’en remplacement de celui-ci, surtout si j’ai besoin de consulter les opérations officielles ou de gérer des services bancaires.
Les limites à connaître avant de s’engager
La première limite est l’effort de mise à jour. Une méthode d’enveloppes perd sa valeur si les dépenses ne sont pas intégrées ou si les transferts entre catégories sont oubliés. Ce n’est pas un défaut propre à une seule interface, mais Finzee repose clairement sur cette participation. Les utilisateurs qui détestent saisir, classer ou vérifier leurs dépenses risquent de ressentir la méthode comme une corvée.
La deuxième concerne les situations financières très complexes. Si vous gérez plusieurs comptes, des revenus professionnels, des remboursements fréquents ou des dépenses partagées avec de nombreuses personnes, une application plus spécialisée ou un tableur peut offrir une vue plus complète. Finzee semble surtout adaptée à une gestion personnelle lisible, avec des priorités que l’on peut expliquer en quelques mots.
Le modèle économique mérite aussi d’être regardé avant une utilisation intensive. L’application est gratuite, tandis que des achats intégrés peuvent aller de quelques euros à un montant nettement plus élevé lorsqu’ils sont facturés via Google Play. Je vérifierais donc attentivement ce qui est inclus dans l’usage gratuit et ce qui nécessite un achat, surtout si je veux bâtir toute ma routine autour de fonctions avancées. Cette vérification évite une mauvaise surprise et permet de comparer honnêtement le coût avec celui d’un tableur ou d’une autre solution.
La version actuelle est la 3.0.3. Pour quelqu’un qui utilise un appareil ancien mais compatible avec Android 7.0, il est utile de vérifier que l’application reste confortable sur son écran et avec ses réglages d’accessibilité. La compatibilité technique minimale ne dit pas tout de l’aisance réelle : un téléphone lent, un écran compact ou une utilisation avec une loupe peuvent modifier fortement l’expérience.
À qui je la conseillerais concrètement
Je conseillerais Finzee à la personne qui finit régulièrement le mois en se demandant où est passé son argent, mais qui ne veut pas forcément analyser des graphiques détaillés. Elle convient aussi à quelqu’un qui prépare un projet précis, comme une épargne de précaution, un voyage ou une dépense annuelle, et qui a besoin de séparer cet objectif du budget courant.
Elle peut être particulièrement utile aux débutants qui ont besoin d’une méthode plutôt que d’une collection de chiffres. Pour commencer, je créerais seulement des enveloppes correspondant aux obligations fixes, aux dépenses indispensables, aux plaisirs et à un objectif prioritaire. Après quelques semaines, j’observerais les catégories qui débordent souvent. Ce sont elles qui méritent d’être précisées, pas toutes les dépenses indistinctement.
Je la déconseillerais en revanche à l’utilisateur qui attend une automatisation totale, une analyse patrimoniale ou un tableau de bord financier très avancé. Elle n’est pas non plus idéale si l’on refuse toute contrainte au moment de dépenser. La force de son approche est précisément de faire réfléchir avant de considérer une somme comme libre.
Mon verdict sur une gestion plus inclusive
Après l’avoir utilisée, je retiens surtout une application qui rend le budget plus concret. Finzee ne cherche pas seulement à montrer ce qui s’est déjà passé : elle aide à décider ce que l’argent doit faire ensuite. Cette différence peut faciliter la compréhension pour les personnes qui préfèrent des objectifs visibles à des catégories abstraites.
Son accessibilité pratique dépend toutefois de la manière dont chacun configure son téléphone, de sa capacité à saisir les dépenses et de la complexité de son budget. Pour améliorer l’expérience, je recommande des intitulés courts, peu d’enveloppes au départ, une routine régulière et une réserve pour les mois imprévisibles. Ces choix réduisent la charge visuelle, les gestes répétitifs et le risque d’abandon.
Avec une moyenne de 4,7 et plus de cinquante mille installations, Finzee bénéficie déjà d’un accueil encourageant, mais ces chiffres ne remplacent pas un essai adapté à vos besoins. La classification PEGI 3 confirme son positionnement grand public, sans dire si son interface conviendra à chaque capacité ou à chaque contexte d’utilisation. Pour ma part, je la trouve convaincante comme compagnon de budget personnel, surtout pour les personnes qui veulent reprendre la main sans se perdre dans un tableur.
Mon conseil est simple : essayez-la avec un seul objectif financier et quelques enveloppes faciles à lire. Si cette organisation vous aide à prendre une décision avant l’achat, elle peut devenir une habitude durable. Si elle vous oblige à trop saisir ou à multiplier les vérifications, mieux vaut choisir une solution plus automatisée. Finzee est donc une bonne porte d’entrée vers le budget base zéro, à condition d’accepter que la clarté obtenue repose aussi sur votre implication.
FAQ sur Finzee - Budget planner
01Qu’est-ce que Finzee – Budget planner et à qui s’adresse cette application ?
Finzee – Budget planner est une application conçue pour aider à organiser ses finances personnelles au quotidien. Elle permet généralement de suivre les revenus, les dépenses et les catégories budgétaires afin de mieux comprendre où va son argent. Elle peut convenir aux étudiants, aux familles, aux indépendants ou à toute personne souhaitant adopter une gestion plus régulière et plus claire de son budget.
02Quelles fonctionnalités de gestion budgétaire peut-on utiliser dans Finzee ?
Après installation, Finzee propose un espace centralisé pour enregistrer les opérations financières et surveiller l’évolution du budget. Selon la version disponible, l’utilisateur peut créer des catégories, définir des limites de dépenses, suivre les paiements récurrents et consulter des résumés ou graphiques. Ces outils sont particulièrement utiles pour repérer les habitudes coûteuses et planifier plus facilement les dépenses à venir.
03Finzee – Budget planner est-elle gratuite ou certaines fonctions sont-elles payantes ?
L’application peut être téléchargée gratuitement, mais certaines fonctionnalités peuvent dépendre d’un abonnement, d’achats intégrés ou d’une version premium. Avant de commencer, il est conseillé de consulter la fiche Finzee sur le Google Play Store ou l’App Store pour vérifier les conditions actuelles, le prix éventuel et la durée d’un essai gratuit. Les tarifs et fonctions incluses peuvent varier selon la plateforme et le pays.
04Mes données financières sont-elles sécurisées dans Finzee ?
Comme Finzee traite des informations personnelles liées aux finances, il est important de vérifier sa politique de confidentialité avant de saisir des données sensibles. L’application peut demander la création d’un compte ou stocker certaines informations en ligne, selon son fonctionnement. Évitez d’y enregistrer des identifiants bancaires ou des mots de passe, utilisez un code de verrouillage si disponible et contrôlez attentivement les autorisations demandées lors de l’installation.
05Finzee permet-elle de synchroniser automatiquement mes comptes bancaires ?
La possibilité de connecter automatiquement des comptes bancaires dépend des services pris en charge par Finzee et de la région de l’utilisateur. Certaines applications de budget fonctionnent uniquement avec une saisie manuelle, tandis que d’autres proposent une synchronisation via des partenaires financiers. Avant le téléchargement, vérifiez la description officielle et les banques compatibles. Si la connexion automatique n’est pas disponible, l’application reste utilisable pour un suivi manuel des revenus et dépenses.
Avantages
- Interface claire pour suivre rapidement les revenus et les dépenses.
- Catégorisation pratique pour mieux comprendre ses habitudes financières.
- Budgets personnalisables selon les objectifs et les postes de dépenses.
- Suivi utile des dépenses récurrentes et des paiements à venir.
- Convient aux utilisateurs souhaitant reprendre le contrôle de leur budget.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter un abonnement payant.
- La saisie manuelle peut devenir fastidieuse pour les utilisateurs très actifs.
- Les options de synchronisation bancaire peuvent varier selon le pays.
- Une connexion internet peut être requise pour certaines fonctionnalités.
- Les débutants peuvent avoir besoin de temps pour configurer correctement leurs budgets.

Finzee - Budget planner
Galerie